


Can You Claim GST Input Tax Credit (ITC) on Car Insurance?
Posted on 2026-10-17 07:02:50
Can You Claim GST Input Tax Credit (ITC) on Car Insurance?


24*7 क्लेम नोटिफिकेशन

100% पेपरलेस

बेस्ट क्लेम सेटलमेंट अवार्ड्स 2022


श्रीराम पर्सनल एक्सीडेंट इंश्योरेंस प्लान बेहतर सुरक्षा के लिए कई कवरेज के साथ चार अलग-अलग तरह के पर्सनल एक्सीडेंट इंश्योरेंस प्लान देता है। आप अपनी ज़रूरतों के हिसाब से आसानी से सबसे अच्छा प्लान चुन सकते हैं
श्रीराम पर्सनल एक्सीडेंट इंश्योरेंस कवरेज के प्रकार
दुर्घटना में होने वाली मौतें पक्की नहीं होतीं ऐसी मौत में, नॉमिनी को इंश्योरेंस लेने वाले के चुने हुए बेसिक प्लान, बेसिक प्लस प्लान, एडवांस प्लान या कॉम्प्रिहेंसिव प्लान के हिसाब से इंश्योरेंस की रकम का 100% मुआवज़ा मिलता है। अगर पॉलिसी पीरियड के दौरान, इंश्योर्ड व्यक्ति को कोई एक्सीडेंटल बॉडी इंजरी होती है, जिससे दुर्घटना की तारीख से 12 महीने के अंदर उसकी मौत हो जाती है। जहां ऐसी दुर्घटना मौत का अकेला और सीधा कारण है, वहां इंश्योरेंस कंपनी पॉलिसी पीरियड के दौरान जान के नुकसान के लिए फ़ायदा देगी। यह कवर आपकी गैरमौजूदगी के बाद परिवार की फ़ाइनेंशियल स्थिति को सुरक्षित कर सकता है
एक एक्स्ट्रा फ़ायदे के तौर पर, अगर आप चुनते हैं, तो आपको मरने वाले की लाश को मौत की जगह से हॉस्पिटल, श्मशान घाट या कब्रिस्तान तक ले जाने के असली खर्च का मुआवज़ा मिल सकता है। इंश्योरेंस कंपनी इस राशि को कम से कम 5,000/- रुपये या इंश्योर्ड रकम के 2% तक लिमिट करेगी।
हम आपके बच्चों के भविष्य का भी ध्यान रखते हैं; यदि आप आकस्मिक मृत्यु या स्थायी पूर्ण विकलांगता के तहत दावा करते हैं, तो हम प्रत्येक बच्चे की शिक्षा लागत के लिए लाभ राशि का 2% एकमुश्त भुगतान करेंगे। यह सुविधा पहले दो आश्रित बच्चों के लिए उपलब्ध है जो पढ़ाई कर रहे हैं।
अगर कोई घायल हो जाता है, अपने शरीर का कोई भी अंग हमेशा के लिए खो देता है और ज़िंदगी भर के लिए विकलांग हो जाता है। इंश्योरेंस कंपनी चुने गए प्लान के तहत दिखाए गए सम इंश्योर्ड का 100% भुगतान करेगी। मान लीजिए कि पॉलिसी पीरियड के दौरान इंश्योर्ड व्यक्ति को दुर्घटना की तारीख से 12 महीनों के अंदर कोई एक्सीडेंटल बॉडी इंजरी हो जाती है, जिससे उसे परमानेंट टोटल डिसेबिलिटी हो जाती है (जैसा कि नीचे टेबल में दिखाया गया है)। उस मामले में, ऐसी दुर्घटना परमानेंट टोटल डिसेबिलिटी का एकमात्र और सीधा कारण है।
डिसेबिलिटी | बीमा राशि का % |
|---|---|
दो पूरे हाथ या दो पूरे पैर का नुकसान | 100% |
एक पूरे हाथ और एक पूरे पैर का नुकसान | 100% |
एक आँख की रोशनी का नुकसान और एक पूरे पैर या हाथ का नुकसान | 100% |
दोनों कानों से सुनने की शक्ति पूरी तरह चली जाना और बोलने की शक्ति पूरी तरह चली जाना | 100% |
दोनों कानों से सुनने की शक्ति पूरी तरह चली जाना और एक अंग का काम करना बंद कर देना | 100% |
दोनों कानों से पूरी तरह सुनने की क्षमता चली जाना और एक आँख की रोशनी चली जाना | 100% |
बोलने की पूरी क्षमता खोना और एक अंग का काम करना बंद करना | 100% |
बोलने की पूरी क्षमता चली जाना और एक आँख की रोशनी चली जाना | 100% |
मान लीजिए कि पॉलिसी पीरियड के दौरान इंश्योर्ड व्यक्ति को अचानक कोई शारीरिक चोट लग जाती है, जिससे कंधे का जोड़, अंगूठा, तर्जनी उंगली या कोई और चीज़ खराब हो जाती है, जिसे परमानेंट टेम्पररी डिसेबिलिटी माना जाता है। अगर यह दुर्घटना की तारीख से 12 महीने के अंदर होता है और ऐसा एक्सीडेंट परमानेंट टेम्पररी डिसेबिलिटी का अकेला और सीधा कारण है। इंश्योरेंस कंपनी हर प्लान के तहत सम इंश्योर्ड का परसेंटेज (नीचे टेबल में दिखाया गया है) देगी।
डिसेबिलिटी की प्रकृति | देय बीमा राशि का प्रतिशत |
|---|---|
कंधे के जोड़ पर एक हाथ | 70% |
कोहनी के जोड़ के ऊपर एक हाथ | 65% |
कोहनी के जोड़ के नीचे एक हाथ | 60% |
कलाई पर हाथ | 55% |
एक अंगूठा
| 20% |
एक तर्जनी
| 10% |
कोई अन्य उंगली | 5% |
जांघ के मध्य से ऊपर एक पैर | 70% |
जांघ के बीच तक एक पैर | 60% |
घुटने के नीचे तक एक पैर | 50% |
एक पैर पिंडली के मध्य तक | 45% |
टखने पर एक पैर | 40% |
एक बड़ा पैर का अंगूठा | 5% |
कोई अन्य पैर की उंगली | 2% |
एक आँख | 50% |
एक कान से सुनना | 30% |
मान लीजिए कि पॉलिसी पीरियड के दौरान इंश्योर्ड व्यक्ति को टेम्पररी डिसेबिलिटी की वजह से एक्सीडेंटल चोट लग जाती है। और यह इंश्योर्ड व्यक्ति को संबंधित काम करने से पूरी तरह से रोकता है। इंश्योरेंस कंपनी हर हफ़्ते कैपिटल सम इंश्योर्ड का 1% भुगतान करती है, जो काम पर लौटने तक ज़्यादा से ज़्यादा 50,000 रुपये तक हो सकता है।
पर्सनल एक्सीडेंट इंश्योरेंस में प्रीमियम रेट, इंश्योर्ड व्यक्ति के काम या पेशे के प्रकार के आधार पर तय होता है। व्यवसाय को जोखिम के स्तर के प्रकार पर बांटा गया है
जोखिम लेवल I | जोखिम लेवल II |
|---|---|
प्रशासनिक/मैनेजिंग कार्य | मैनुअल श्रमिक |
अकाउंटेंट | गैराज मैकेनिक |
डॉक्टर | मशीन ऑपरेटर |
वकील | वेतनभोगी ड्राइवर (कार/ट्रक/भारी वाहन) |
आर्किटेक्ट्स | नकद ले जाने वाला कर्मचारी |
टीचर | बिल्डर |
अन्य समान व्यवसाय | ठेकेदार |
पशु चिकित्सक | |
अन्य समान व्यवसाय |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 48 | 67 |
2 | 200000 | 95 | 133 |
3 | 300000 | 143 | 200 |
4 | 400000 | 190 | 266 |
5 | 500000 | 238 | 333 |
6 | 600000 | 285 | 399 |
7 | 700000 | 333 | 466 |
8 | 800000 | 380 | 532 |
9 | 900000 | 428 | 599 |
10 | 1000000 | 475 | 665 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 67 | 90 |
2 | 200000 | 133 | 181 |
3 | 300000 | 200 | 271 |
4 | 400000 | 266 | 361 |
5 | 500000 | 333 | 452 |
6 | 600000 | 399 | 542 |
7 | 700000 | 466 | 632 |
8 | 800000 | 532 | 722 |
9 | 900000 | 599 | 813 |
10 | 1000000 | 665 | 903 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 81 | 109 |
2 | 200000 | 162 | 219 |
3 | 300000 | 242 | 328 |
4 | 400000 | 323 | 437 |
5 | 500000 | 404 | 547 |
6 | 600000 | 485 | 656 |
7 | 700000 | 566 | 765 |
8 | 800000 | 646 | 874 |
9 | 900000 | 727 | 984 |
10 | 1000000 | 808 | 1093 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 147 | 195 |
2 | 200000 | 295 | 390 |
3 | 300000 | 442 | 584 |
4 | 400000 | 589 | 779 |
5 | 500000 | 737 | 974 |
6 | 600000 | 884 | 1169 |
7 | 700000 | 1031 | 1364 |
8 | 800000 | 1178 | 1558 |
9 | 900000 | 1326 | 1753 |
10 | 1000000 | 1473 | 1948 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 56 | 78 |
2 | 200000 | 112 | 157 |
3 | 300000 | 168 | 235 |
4 | 400000 | 224 | 314 |
5 | 500000 | 280 | 392 |
6 | 600000 | 336 | 471 |
7 | 700000 | 392 | 549 |
8 | 800000 | 448 | 628 |
9 | 900000 | 504 | 706 |
10 | 1000000 | 561 | 785 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 78 | 107 |
2 | 200000 | 157 | 213 |
3 | 300000 | 235 | 320 |
4 | 400000 | 314 | 426 |
5 | 500000 | 392 | 533 |
6 | 600000 | 471 | 639 |
7 | 700000 | 549 | 746 |
8 | 800000 | 628 | 852 |
9 | 900000 | 706 | 959 |
10 | 1000000 | 785 | 1066 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 95 | 129 |
2 | 200000 | 191 | 258 |
3 | 300000 | 286 | 387 |
4 | 400000 | 381 | 516 |
5 | 500000 | 477 | 645 |
6 | 600000 | 572 | 774 |
7 | 700000 | 667 | 903 |
8 | 800000 | 763 | 1032 |
9 | 900000 | 858 | 1161 |
10 | 1000000 | 953 | 1290 |
क्र.सं. नहीं | सम इंश्योर्ड | रिस्क लेवल I | रिस्क लेवल II |
|---|---|---|---|
1 | 100000 | 174 | 230 |
2 | 200000 | 348 | 460 |
3 | 300000 | 521 | 690 |
4 | 400000 | 695 | 919 |
5 | 500000 | 869 | 1149 |
6 | 600000 | 1043 | 1379 |
7 | 700000 | 1217 | 1609 |
8 | 800000 | 1391 | 1839 |
9 | 900000 | 1564 | 2069 |
10 | 1000000 | 1738 | 2299 |

अगर आप एक्सीडेंटल डेथ और टेम्पररी टोटल डिसेबिलिटी का क्लेम करते हैं, तो श्रीराम पर्सनल एक्सीडेंट इंश्योरेंस एक्सीडेंटल चोट की वजह से हॉस्पिटल में भर्ती होने के हर पूरे कैलेंडर दिन के लिए 1000/- रुपये देगा। लेकिन, इंश्योरेंस कंपनी हर पॉलिसी पीरियड के लिए इस कवर के तहत भुगतान की जाने वाली रकम को 30,000 रुपये तक लिमिट करेगी, भले ही एक से ज़्यादा क्लेम हों।

मान लीजिए कि पॉलिसी अवधि के दौरान इंश्योर्ड व्यक्ति किसी दुर्घटना का शिकार हो जाता है, जिसके कारण उसे शारीरिक चोट लगती है और उसे चौबीस (24) घंटे या उससे ज़्यादा समय के लिए हॉस्पिटल में भर्ती रहना पड़ता है। उस स्थिति में, इंश्योरेंस कंपनी खर्च का मुआवज़ा देगी। यह ऐड-ऑन उन लोगों के लिए एक एक्स्ट्रा फ़ायदा है जो पर्सनल एक्सीडेंट इंश्योरेंस खरीदने का प्लान बना रहे हैं। रीइंबर्समेंट में हॉस्पिटल में रहने की जगह, इमरजेंसी रूम, इंटेंसिव केयर यूनिट, नर्सिंग केयर, डॉक्टर की फीस, लैब टेस्ट के चार्ज, डॉक्टर की लिखी दवाएं या ड्रग्स, थेराप्यूटिक्स, एनेस्थेटिक्स, ट्रांसफ्यूजन, आर्टिफिशियल अंग या आँखें, एक्स-रे, प्रोस्थेटिक अप्लायंसेज, मेडिकल कंज्यूमेबल्स और एम्बुलेंस चार्ज शामिल हैं।

मेडिकल खर्च रीइंबर्समेंट कवर के अनुसार, अगर क्लेम से प्रिंसिपल कवरेज शुरू होता है, यानी एक्सीडेंटल डेथ, टेम्पररी टोटल डिसेबिलिटी, परमानेंट टोटल डिसेबिलिटी और टेम्पररी टोटल डिसेबिलिटी। श्रीराम पर्सनल एक्सीडेंट इंश्योरेंस, एक्सीडेंटल चोट की वजह से इंश्योर्ड व्यक्ति को मेडिकल प्रैक्टिशनर से मिले ज़रूरी मेडिकल इलाज का खर्च उठाएगा।

चोट लगने पर, श्रीराम पर्सनल एक्सीडेंट इंश्योरेंस, इलाज कर रहे/देख रहे मेडिकल प्रैक्टिशनर की सलाह के अनुसार, परमानेंट टोटल डिसेबिलिटी की वजह से इंश्योर्ड व्यक्ति के घर या अपने वाहन में बदलाव करने के लिए इंश्योर्ड राशि की ज़्यादा से ज़्यादा राशि वापस करेगा। इस कवर के तहत मिलने वाला फ़ायदा परमानेंट टोटल डिसेबिलिटी के तहत क्लेम के अधीन है। ऐड-ऑन के तहत सिंगल रहने की जगह/वाहन में बदलाव के लिए ज़्यादा से ज़्यादा लिमिट 50,000/- रुपये होगी।

यदि दुर्घटनाजनित मृत्यु या स्थायी पूर्ण विकलांगता के तहत दावा किया जाता है, तो बीमाकर्ता प्रत्येक बच्चे की शिक्षा के खर्च के लिए लाभ राशि का 2% एकमुश्त भुगतान करेगा। यह कवर पढ़ाई कर रहे पहले दो आश्रित बच्चों के लिए उपलब्ध है।


Mr. Khalil, your Executive was very coperative. the overall experience was very good. Thank you.
Good
very good
Good
Good


Can You Claim GST Input Tax Credit (ITC) on Car Insurance?
Posted on 2026-10-17 07:02:50
Can You Claim GST Input Tax Credit (ITC) on Car Insurance?
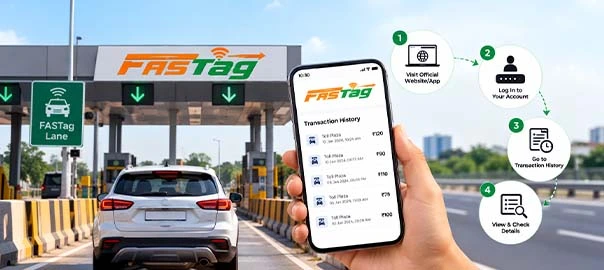
How to Check FASTag Transaction History Online: Step-by-Step Guide
Posted on 2026-10-16 11:28:19
How to Check FASTag Transaction History Online: Step-by-Step Guide
Individual Health Insurance vs Family Floater Which is Better?
Posted on 2026-10-15 10:40:49
Individual Health Insurance vs Family Floater: Which is Better?
Your communication preferences has been updated successfully!
 Quick
renewal